Finanzas
Las billeteras virtuales ajustaron sus tasas y algunas ya pagan hasta 28,47%
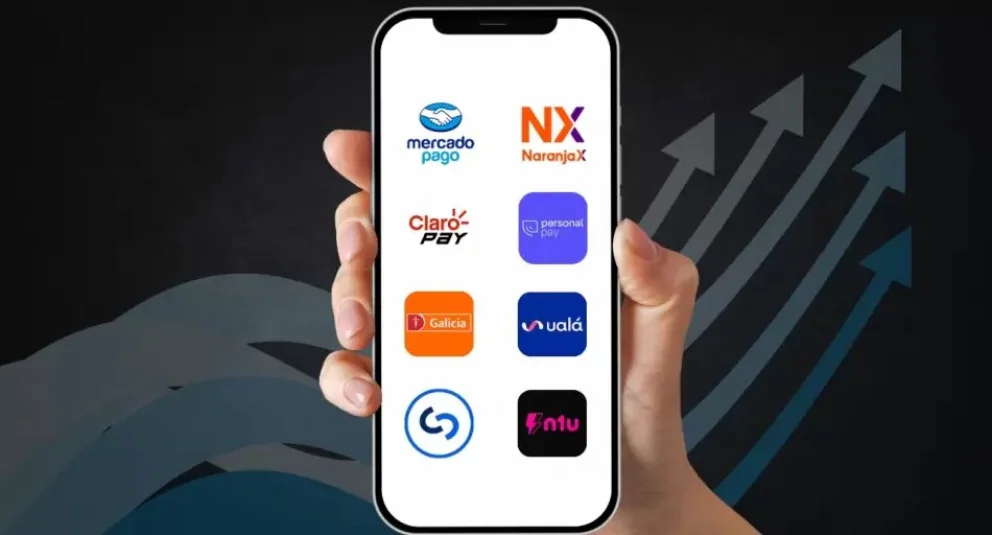
Las billeteras virtuales, cuentas remuneradas y fondos comunes de inversión volvieron a mover sus tasas y configuraron un nuevo mapa para quienes buscan obtener rendimiento por sus pesos sin inmovilizarlos en un plazo fijo tradicional.
La comparación, sin embargo, requiere mirar más allá del porcentaje. Algunas alternativas ofrecen una tasa determinada sobre el dinero depositado, mientras otras invierten los fondos en instrumentos financieros cuyo rendimiento puede subir o bajar con el mercado.
Según el relevamiento actualizado de Compara Tasas, Ualá Plus 2 ofrece una TNA del 24%, aunque exige cumplir determinadas condiciones mensuales. Entre las alternativas de rendimiento garantizado sin ese tipo de requisito, Banco Bica se ubica entre las más altas con un 22%.
Las tasas garantizadas que más pagan
Ualá Plus 2 llega al 24% TNA para usuarios que acumulen al menos $500.000 en determinadas operaciones durante el mes. La cuenta remunera hasta un máximo de $1 millón.
Banco Bica ofrece un 22% mediante Cuenta Positiva 4 para saldos de hasta $750.000.
Detrás aparecen Carrefour Banco, Fiwind y Naranja X, con tasas del 20% anual. Naranja X también ofrece ese rendimiento mediante sus denominados “Frascos”, con plazos de 7, 14 o 28 días.
Ualá, en su modalidad de cuenta remunerada sin requisitos adicionales, paga 19% TNA para saldos comprendidos entre $10.000 y $1 millón.
Banco Bica ofrece también escalones del 19% y 16%, dependiendo del monto depositado.
Entre las alternativas sujetas a condiciones especiales, Ualá Plus 1 alcanza el 20%, mientras Cresium se ubica actualmente en 18,55% y está orientada a personas jurídicas.
Los fondos variables llegan al 28,47%
Los porcentajes más elevados aparecen en los fondos comunes de inversión de riesgo bajo, aunque en estos casos la rentabilidad no está garantizada.
Ualá Renta Fija, mediante el fondo Ualintec Pesos Plus, muestra un rendimiento estimado equivalente a 28,47% TNA, calculado sobre los últimos 30 días.
IOL Cash Management aparece detrás con 25,98%, seguido por Mercado Pago en su alternativa de inversión en bonos, plazos fijos y otros activos, con 23,76%.
Cocos Pesos Plus registra un 23,55%, mientras Cocos Rendimiento FCI alcanza el 20,74%.
Son valores de referencia basados en el desempeño reciente de cada fondo. A diferencia de una cuenta remunerada con tasa establecida, pueden cambiar diariamente según la evolución de los activos.
Lemon lidera entre los fondos de riesgo muy bajo
Dentro de las alternativas consideradas de riesgo muy bajo, Lemon registra un rendimiento estimado del 20,82% TNA.
Global66 aparece apenas detrás con 20,58%, mientras Prex alcanza el 20,03%.
Luego se ubican Adcap, con 19,87%; Supervielle, con 19,73%; Ualá Money Market, con 19,46%; y Personal Pay, con 19,42%.
Mercado Pago, a través de su fondo de liquidez tradicional, ronda el 19% anual.
No todas las tasas pueden compararse directamente
El porcentaje más alto no necesariamente significa que una alternativa sea la más conveniente para todos los usuarios.
Algunas billeteras establecen topes sobre el saldo que genera intereses, otras requieren determinado volumen de consumos, transferencias u operaciones y los fondos comunes pueden tener rendimientos variables.
También existen diferencias en disponibilidad: mientras determinadas cuentas permiten utilizar el dinero de manera inmediata, algunas alternativas requieren rescatar previamente las cuotapartes del fondo.
Por eso, antes de mover los ahorros resulta clave revisar cuatro datos: la TNA vigente, el límite de dinero remunerado, las condiciones de acceso y si el rendimiento es fijo o depende del mercado.
La competencia entre billeteras y bancos digitales sigue abierta. Con tasas que actualmente van desde alrededor del 14% hasta casi el 30%, la diferencia ya no pasa únicamente por cuánto paga cada aplicación, sino también por cuánto dinero remunera, qué requisitos exige y cuánto riesgo está dispuesto a asumir cada ahorrista.