Senado
La Ley de Inocencia fiscal llega al Senado con cambios clave en evasión y controles
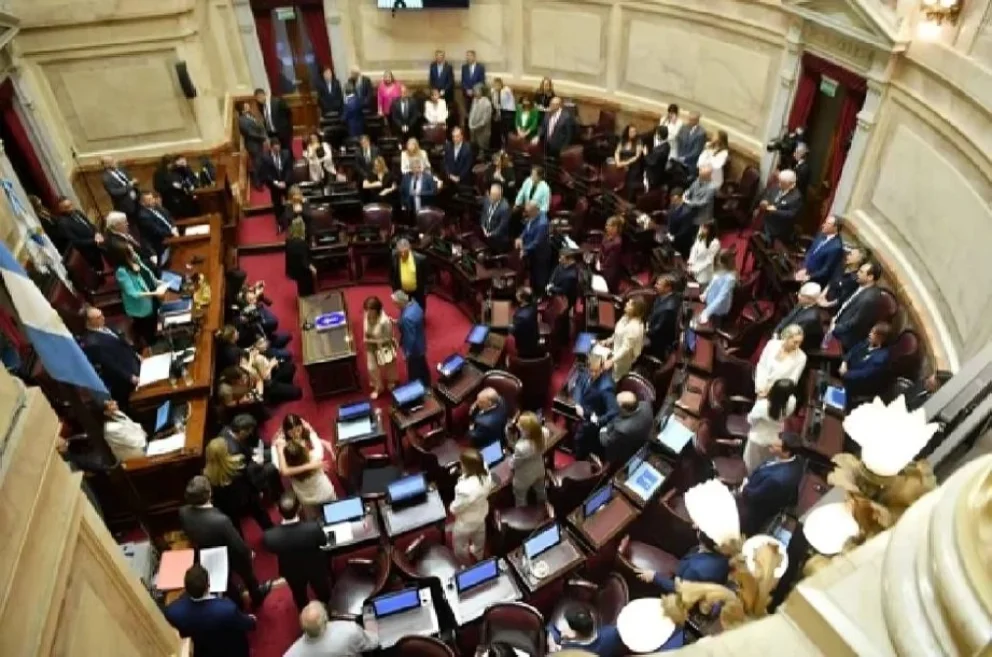
La denominada Ley de Inocencia fiscal impulsada por el Poder Ejecutivo tendrá este viernes su debate decisivo en el Senado, donde el oficialismo intentará reunir los votos para convertirla en ley. El proyecto combina cambios penales, fiscales y administrativos, con el objetivo declarado de simplificar el cumplimiento tributario y redefinir el alcance de los controles.
La iniciativa introduce modificaciones en tres bloques normativos: el Régimen Penal Tributario (Ley 24.769), la Ley de Procedimiento Fiscal (Ley 11.683) y el Código Civil y Comercial, además de incorporar un Régimen de Declaración Jurada Simplificada.
Uno de los ejes centrales es la creación de un “Régimen simplificado de Ganancias”, presentado por el Gobierno como un sistema de adhesión voluntaria que otorgaría previsibilidad y, en sus términos, un “blindaje” para quienes ingresen. El esquema prevé un tope patrimonial de hasta $10.000 millones para acceder y elimina la obligación de informar variaciones patrimoniales: tampoco se controlarían consumos, según lo planteado en el texto.
En la práctica, ARCA calcularía el impuesto a las Ganancias sobre los ingresos facturados, con deducciones vinculadas a consumos, sin considerar eventuales incrementos patrimoniales que no serían objeto de verificación dentro del régimen.
El proyecto también redefine la vara penal para los delitos de evasión. Para la evasión simple, el umbral se eleva de $1.500.000 a $100.000.000. Para la evasión agravada, el piso pasaría a ser de $1.000 millones, en reemplazo del monto previo de referencia. La lectura política del cambio es evidente: el texto restringe la persecución penal a casos de mayor cuantía.
Otro punto sensible es el de los plazos: la norma propone reducir la prescripción de obligaciones tributarias de cinco a tres años, lo que impactaría en el margen temporal para reclamos y determinaciones fiscales. En paralelo, se establece una lógica de “salida” para contribuyentes en falta: ARCA no iniciaría acciones penales si se cancelan deudas e intereses, aunque el beneficio quedaría limitado a una sola vez por contribuyente.
El artículo 39, en tanto, incorpora el “efecto liberatorio del pago” cuando se acepta la declaración jurada propuesta por ARCA y se paga en término, con una excepción relevante: el beneficio no aplicaría si se omitieron ingresos. Si la denuncia penal aún no estuviera presentada, el proyecto prevé la extinción de la acción si el contribuyente cancela lo adeudado y abona un adicional del 50% dentro de los 30 días hábiles desde la notificación de la imputación.
Aunque el texto se apoya en la idea de aliviar cargas y controles, también endurece un capítulo puntual: sube las sanciones económicas por presentar declaraciones juradas fuera de término, un mensaje que busca equilibrar el relajamiento del sistema con un esquema de penalidades administrativas.
Con el proyecto ya en el recinto, el debate en el Senado pondrá el foco en una tensión central: si se trata de una reforma para ordenar el sistema y concentrar recursos en grandes maniobras, o si abre una zona gris de menor control fiscal. La votación definirá no solo el futuro del régimen simplificado, sino también el nuevo mapa penal y administrativo para la relación entre contribuyentes y Estado.