Economía & banca
Tasas de plazo fijo: el ranking banco por banco para invertir a 30 días este viernes
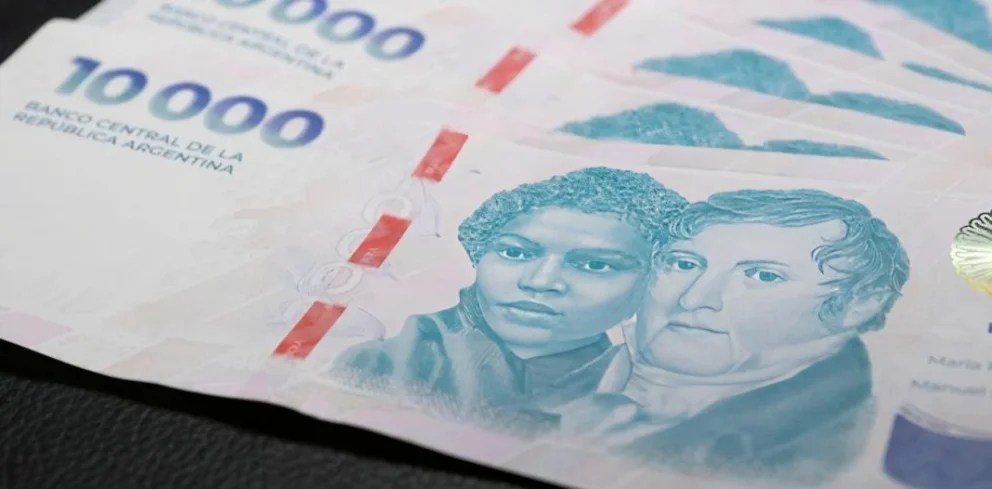
Con el fin de mes llegó una nueva foto del mercado de depósitos en pesos: las tasas de plazo fijo a 30 días volvieron a mostrar un abanico amplio entre entidades públicas y privadas. La desregulación del piso mínimo dejó a cada banco libre para fijar su oferta, y el resultado es un ranking heterogéneo que obliga a comparar.
“Tras la salida del piso regulatorio, cada banco calibra su TNA según su necesidad de liquidez y el costo de fondeo”, señalan en la plaza financiera. En paralelo, operadores recuerdan que la volatilidad de las cauciones empujó semanas atrás subas puntuales y dejó como saldo una banda de tasas que hoy se ubica, en general, entre 30% y 50% TNA.
Bancos con atención a clientes (plazo fijo en pesos, 30 días)
Banco Nación: 35%
Banco Provincia: 31%
Banco Ciudad: 32%
Santander: 29%
Galicia: 31%
BBVA: 32%
Macro: 34%
Galicia Más (ex HSBC): –
Credicoop: 33%
ICBC: 35,3%
Plazo fijo online para no clientes (selección)
Banco BICA: 45%
Banco CMF: 40%
Comafi: 33,5%
Banco de Comercio: 39%
Banco de Corrientes: 39,5%
Banco de Formosa: 30%
Banco de Córdoba: 36%
Banco del Chubut: 37,5%
Banco del Sol: 48%
Banco Dino: 34%
Hipotecario: 34%
Banco Julio: 37%
Mariva: 36%
Masventas: 35%
Meridian: 46%
Tierra del Fuego: 39%
Voii: 45%
Bibank: 40%
Crédito Regional Cía. Financiera: 45%
Reba: 45%
Columbia: 46%
“Para el ahorrista conservador, la clave es comparar TNA, disponibilidad y costos; y recordar que la TNA no es rendimiento real si hay rescate antes del vencimiento”, advierten en el sistema.
Claves para decidir
Desregulación: sin tasa mínima del BCRA, la TNA depende de cada banco.
Segmentación: muchas entidades pagan más a no clientes para captar fondeo.
Liquidez: la disparidad refleja estrategias y necesidades distintas.
Operativa: los plazos fijos se constituyen por home banking o web, sin costo para usuarios.
En el sector subrayan que, más allá del número, la elección del banco debería ponderar solidez, medios de atención, penalidades por cancelación anticipada (si aplica) y facilidades de renovación. “En entornos volátiles, diversificar entre entidades puede ser una cobertura simple y efectiva”, recomiendan.