Economía
Las billeteras virtuales ya pagan hasta 34% anual y presionan a los plazos fijos
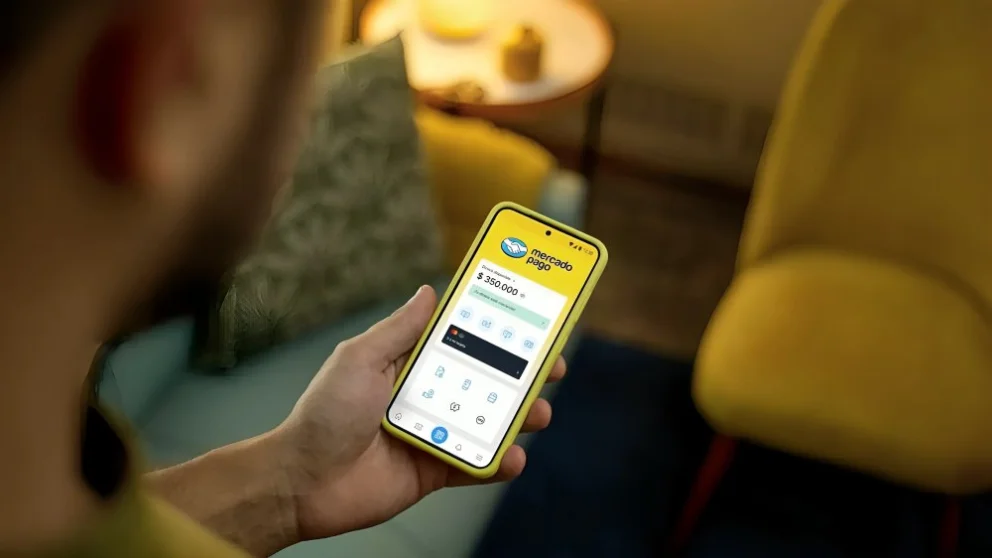
El mapa del ahorro en pesos volvió a moverse y dejó un dato que empieza a ordenar el comportamiento del pequeño inversor: las billeteras virtuales y cuentas remuneradas compiten con tasas que, en algunos casos, superan con claridad a los plazos fijos tradicionales, con la ventaja de poder retirar el dinero en cualquier momento.
De acuerdo con relevamientos de medios especializados, Carrefour Banco se mantuvo como uno de los rendimientos más altos del mercado y llegó a ubicarse cerca del 34% de TNA, por encima de otras billeteras masivas. En el mismo segmento, también aparecieron rendimientos elevados en alternativas vinculadas a fondos comunes (money market o renta mixta), donde la tasa puede variar día a día porque depende del desempeño del fondo y no de un interés fijo.
En el pelotón siguiente se ubicaron billeteras de uso masivo como Mercado Pago, y otras opciones como Prex y Naranja X, con tasas que rondaron la zona media/alta de los veinte puntos anuales, según el mismo seguimiento. A esto se suma una particularidad clave para el usuario: algunas apps ofrecen escalones por monto o nivel de uso, por lo que el rendimiento final puede cambiar según el saldo o el volumen de transacciones.
Del lado bancario, en cambio, el plazo fijo vuelve a mostrar una foto más “clásica”: previsibilidad a cambio de inmovilizar el capital. Según el ranking que publica el BCRA para colocaciones online a 30 días —y la actualización difundida por medios económicos— los bancos de mayor volumen se movieron, en los últimos días, con tasas alrededor de 26% en Banco Nación, 27% en Banco Provincia, 27,5% en Banco Macro, y escalones de 24% a 25% en entidades privadas como Galicia o Credicoop, entre otros.
La comparación, sin embargo, exige una aclaración técnica que impacta en la decisión: muchas billeteras canalizan el dinero a Fondos Comunes de Inversión money market, que ofrecen liquidez y un rendimiento diario variable; el plazo fijo, en cambio, fija la tasa desde el inicio pero obliga a esperar el vencimiento. En escenarios de tasas en movimiento, esa diferencia se vuelve decisiva para quienes priorizan disponibilidad inmediata.
Con este tablero, el mercado ingresa en una etapa donde el ahorrista ya no elige solo “tasa”, sino un combo de liquidez, riesgo operativo y simplicidad. La tendencia sugiere que, si las billeteras sostienen rendimientos altos, la presión competitiva seguirá sobre los bancos, que deberán ajustar sus tasas o mejorar condiciones para no perder depósitos.