Finanzas
Plazos fijos, billeteras o dólares, las opciones para hacer rendir los ahorros
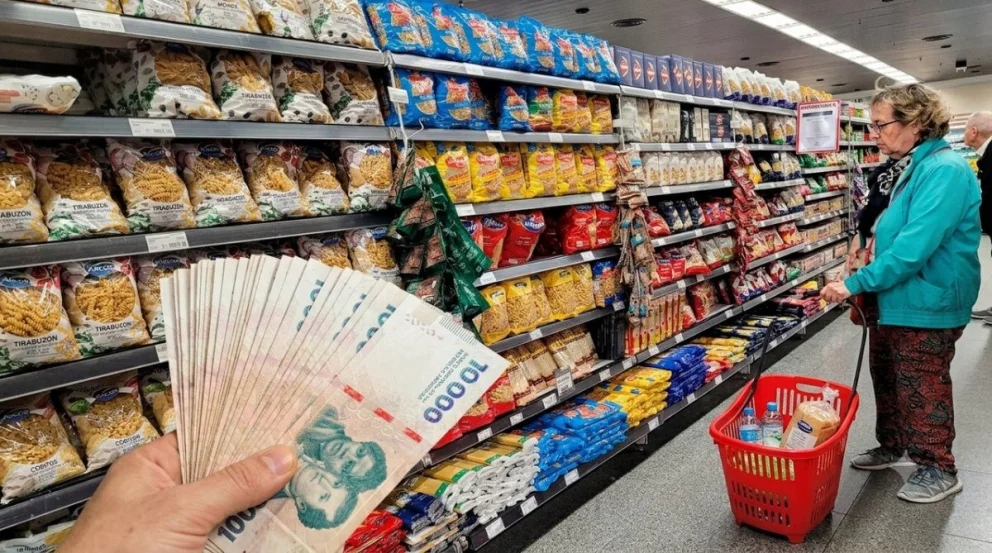
Con las tasas de interés nuevamente en movimiento, los argentinos tienen hoy varias alternativas para evitar que los pesos permanezcan inmóviles en una cuenta. Billeteras virtuales, cuentas remuneradas, fondos de inversión y plazos fijos compiten por los ahorros, aunque no todos funcionan de la misma manera ni ofrecen igual disponibilidad del dinero.
La diferencia principal está entre liquidez y previsibilidad. Las billeteras y cuentas remuneradas permiten utilizar los fondos prácticamente en cualquier momento y generan rendimientos mientras permanecen depositados. El plazo fijo, en cambio, ofrece una tasa conocida desde el comienzo, pero obliga a dejar el dinero inmovilizado durante el período contratado.
A estas opciones se sumó otro fenómeno: distintas plataformas comenzaron a remunerar también los saldos en dólares, con tasas bastante menores a las de pesos pero con ganancias expresadas directamente en moneda estadounidense.
Las tasas relevadas este jueves 27 de agosto muestran diferencias importantes entre productos y entidades, y pueden modificarse en cualquier momento.
Cuánto están pagando las billeteras y cuentas remuneradas
Dentro de las alternativas de rendimiento garantizado y disponibilidad inmediata, Banco BICA encabeza actualmente el segmento con una TNA del 22% para saldos de hasta $750.000. Carrefour Banco ofrece 21% y Fiwind, 20%.
Naranja X remunera actualmente al 19% anual el dinero disponible, con un límite de $1 millón, mientras que su modalidad Frascos también ofrece alrededor del 19%, aunque en ese caso el usuario selecciona períodos determinados. Ualá paga 18% sobre saldos de hasta $1 millón.
Hay alternativas que mejoran esos números si se cumplen determinados requisitos. Ualá Plus 2 llega al 24% de TNA para hasta $1 millón, pero exige acumular al menos $500.000 mensuales entre consumos e inversiones para acceder a esa categoría. Ualá Plus 1 paga 21% con requisitos menores.
Banco Nación, por su parte, remunera al 14% anual hasta $2 millones para determinados clientes que acreditan haberes en la entidad. Supervielle ofrece 14,5% a clientes comprendidos en planes salariales específicos.
En este segmento es importante diferenciar las cuentas remuneradas con tasa previamente informada de los fondos comunes de inversión, cuyo rendimiento depende de la evolución de los activos que integran la cartera y, por lo tanto, puede variar.
Mercado Pago, por ejemplo, informa actualmente un rendimiento cercano al 18,8% anual para el saldo en pesos, con disponibilidad permanente del dinero.
Existen además fondos conservadores que muestran rendimientos superiores. El relevamiento de Compara Tasas ubica al fondo MP Ahorro Clase A en torno al 21,38% de TNA, IOL Cash Management en 20,75% y Cocos Rendimiento en 20,09%. En esos casos, el rendimiento observado no constituye necesariamente una tasa fija garantizada hacia adelante.
Qué ofrecen hoy los plazos fijos
El plazo fijo tradicional continúa siendo una alternativa para quienes priorizan saber desde el primer día cuánto recibirán al vencimiento y pueden prescindir temporalmente de esos pesos.
El relevamiento actualizado muestra que las tasas más altas para colocaciones tradicionales a 30 días llegan actualmente al 24% nominal anual en Reba, Banco de Comercio y Crédito Regional.
Banco BICA y Banco del Sol ofrecen alrededor del 23%, mientras Banco Meridian, CMF y Mariva se ubican cerca del 22,5%. Banco Voii ofrece tasas próximas al 22%.
Entre las entidades de mayor tamaño, las diferencias son importantes. Macro, BBVA y Banco Provincia rondan el 19,5%; Banco Nación se encuentra cerca del 19%; Galicia alrededor del 18%; Banco Ciudad en 17%; y Santander y Patagonia, cerca del 16%.
El Banco Central mantiene un comparador oficial de tasas para depósitos online a 30 días y aclara que los rendimientos pueden cambiar según la entidad, el monto colocado y el plazo elegido.
El dato también debe analizarse dentro del contexto general del mercado. El BCRA informó para agosto una tasa promedio de depósitos a 30 días cercana al 20,67% nominal anual, aunque algunas entidades compiten por captar pesos con rendimientos superiores.
Los dólares también pueden generar intereses
Para quienes prefieren conservar sus ahorros en moneda estadounidense aparecieron alternativas que permiten tener los dólares disponibles y al mismo tiempo obtener un rendimiento.
Mercado Pago informa actualmente una tasa del 2,5% anual en dólares, con generación de rendimientos mientras los fondos permanecen en la cuenta. La plataforma permite además comprar, vender y transferir dólares.
Prex ofrece una TNA del 2% en dólares. Los intereses se calculan diariamente sobre el saldo disponible y se acreditan los días hábiles. La empresa aclara que la tasa es variable y puede consultarse directamente desde la aplicación.
InvertirOnline también cuenta con una cuenta remunerada en dólares, actualmente con una TNA del 1%. Los intereses se generan diariamente y son acreditados el primer día hábil del mes siguiente. El dinero puede retirarse o destinarse posteriormente a otras inversiones.
Las tres alternativas apuntan a un público diferente del que busca maximizar una tasa en pesos: la ganancia es mucho menor nominalmente, pero está expresada en dólares.
Liquidez, rendimiento y riesgo
A la hora de comparar, mirar solamente la TNA puede llevar a conclusiones equivocadas.
Una cuenta remunerada puede pagar algo menos que un plazo fijo pero permite utilizar el dinero inmediatamente. Un plazo fijo puede ofrecer algunos puntos adicionales, aunque los pesos quedan inmovilizados hasta el vencimiento. Un fondo común puede superar ambas tasas, pero su rendimiento no necesariamente está garantizado.
También existen topes de saldo remunerado, requisitos de consumo, categorías especiales y tasas promocionales que pueden modificar significativamente el resultado final.
Y en el caso de los dólares aparece otro elemento: quien decide dolarizarse deja de comparar solamente tasas y empieza a asumir también la evolución del tipo de cambio.
Por eso, no existe una alternativa única que sea superior para todos los ahorristas. Para fondos destinados a gastos cotidianos, la disponibilidad inmediata suele ser determinante. Para dinero que no será utilizado durante varias semanas, el plazo fijo puede ofrecer mayor previsibilidad. Y para quienes priorizan preservar parte del capital en moneda extranjera, las cuentas remuneradas en dólares agregaron una opción que hasta hace poco prácticamente no existía para el pequeño ahorrista.
Con tasas que actualmente van desde alrededor del 18% hasta el 24% anual en las principales opciones en pesos, el mercado volvió a obligar a comparar. La diferencia ya no pasa solamente por qué aplicación paga más, sino por cuánto tiempo se puede dejar quieto el dinero, qué riesgo se está dispuesto a asumir y en qué moneda se quiere conservar el ahorro.