Impuestos
ARCA cambió la factura electrónica y fijó nuevas obligaciones para empresas
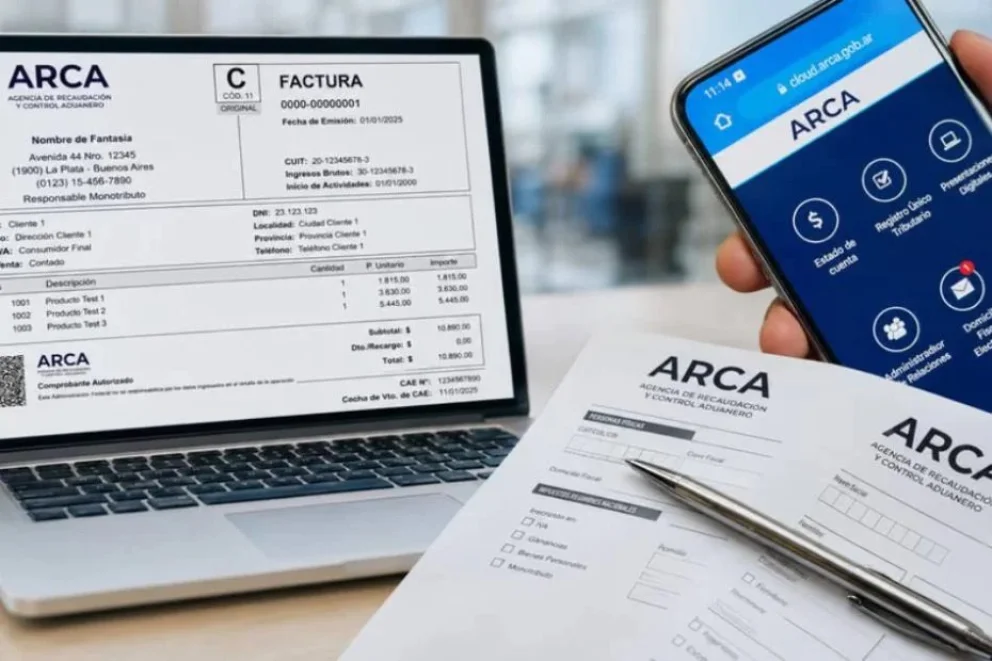
La Agencia de Recaudación y Control Aduanero (ARCA) puso en marcha una importante modificación del régimen de facturación electrónica que incorpora nuevas obligaciones, modalidades de emisión y requisitos de identificación, con un cronograma escalonado que se extenderá hasta marzo de 2027.
Los cambios fueron establecidos mediante la Resolución General 5866/2026, publicada en el Boletín Oficial el 29 de junio. La norma comenzó a regir el 1° de julio, aunque para determinadas actividades estableció fechas posteriores de implementación.
ARCA explicó que la modificación alcanza, entre otros puntos, a sujetos que hasta ahora se encontraban exceptuados de emitir comprobantes y que deberán incorporarse progresivamente al régimen.
Uno de los principales cambios es la incorporación de la Liquidación Electrónica Mensual, una alternativa que permite a determinados contribuyentes agrupar las operaciones realizadas con cada cliente durante un mes en lugar de emitir necesariamente un comprobante por cada una.
La opción alcanza específicamente a entidades financieras, aseguradoras, administradoras y emisoras de tarjetas, participantes de sistemas de pagos mediante transferencias, determinadas instituciones educativas privadas y entidades de medicina prepaga, además de proveedores de servicios de activos virtuales registrados ante la Comisión Nacional de Valores.
Quienes utilicen esta modalidad deberán emitir la liquidación hasta el último día de cada mes calendario y ponerla a disposición del receptor dentro de los diez días corridos posteriores. También tendrán que conservar los registros y documentación necesarios para identificar cada una de las operaciones incluidas.
Cuándo deberá emitirse una factura
La resolución también precisó los plazos de emisión de comprobantes según el tipo de operación.
En la compraventa de bienes, por ejemplo, el comprobante podrá emitirse hasta el último día del mes en que se concretó la entrega o puesta a disposición. En prestaciones y locaciones de servicios, el momento se determina por la finalización de la prestación o por el cobro total o parcial, lo que ocurra primero.
Para los servicios continuos, el límite será el último día de cada mes, salvo que antes se haya cobrado total o parcialmente la prestación o concluido la operación.
También se incorporó expresamente el tratamiento de los honorarios de directores de sociedades anónimas, síndicos, integrantes de consejos de vigilancia y cargos equivalentes en otras sociedades, asociaciones, fundaciones y cooperativas.
En estos casos, el comprobante debe emitirse el día en que se realiza formalmente la asignación individual de los honorarios mediante la asamblea, reunión de socios, directorio u órgano ejecutivo correspondiente.
El nuevo límite de $10 millones para consumidores finales
Otro cambio relevante afecta la identificación del consumidor final.
Cuando una operación sea igual o superior a $10 millones, el comprobante deberá incluir DNI, CUIL o CDI del comprador, locatario o prestatario. Para personas extranjeras podrá utilizarse el documento de identidad de su país de origen o el pasaporte.
La norma permite que los datos de apellido, nombre y domicilio sean informados con la indicación “NR” —No Requerido— o con ceros cuando el sistema de facturación lo requiera.
Además, cualquiera sea el monto de la operación, si el consumidor solicita el comprobante para computarlo como gasto o deducción admitida en Ganancias deberá ser identificado mediante su CUIT.
El cronograma de cambios
La implementación será progresiva y tendrá varias fechas clave.
Desde el 1° de septiembre de 2026, las compañías de seguros deberán emitir comprobantes por determinadas operaciones realizadas con personas que no sean responsables inscriptos o exentos de IVA.
El 1° de octubre llegará el turno de las entidades financieras para operaciones asociadas a contratos de leasing y comercio exterior.
Desde el 1° de diciembre, las obligaciones se ampliarán a determinados préstamos bancarios —con excepción de los descubiertos en cuenta corriente— y a operaciones de entidades financieras, emisoras y administradoras de tarjetas y participantes de sistemas de pagos por transferencia.
La última etapa comenzará el 1° de marzo de 2027 e incluirá determinadas operaciones de coaseguro y liquidaciones periódicas de entidades financieras, administradoras de tarjetas y otros actores del sistema de pagos.
En el caso particular de las aseguradoras que otorguen pólizas de caución, podrán seguir utilizando el WebService específico vigente hasta el 31 de diciembre de 2026, antes de completar la migración hacia el nuevo esquema.
No todos los contribuyentes tienen las mismas obligaciones
La modificación no implica que desde ahora todas las empresas o monotributistas deban cambiar de inmediato su forma habitual de facturar.
Una parte importante de la Resolución 5866 está dirigida específicamente a sectores que contaban con excepciones o modalidades particulares, como bancos, aseguradoras, tarjetas, sistemas de pago, prepagas, instituciones educativas privadas y proveedores de activos virtuales.
Sí existen disposiciones generales que pueden tener un alcance más amplio, como los nuevos criterios para identificar consumidores finales, las fechas límite de emisión de determinados comprobantes y la posibilidad de asociar actividades económicas a los puntos de venta.
La reforma busca ordenar y digitalizar un esquema que todavía conservaba numerosas excepciones sectoriales. Para las empresas alcanzadas, el punto central será revisar desde qué fecha comienza su obligación específica y qué modalidad de comprobante corresponde utilizar, ya que el calendario no es uniforme y continuará desplegándose durante los próximos meses.