Economía
Las fintech explicaron por qué cobran tasas altas y apuntaron al riesgo y los impuestos
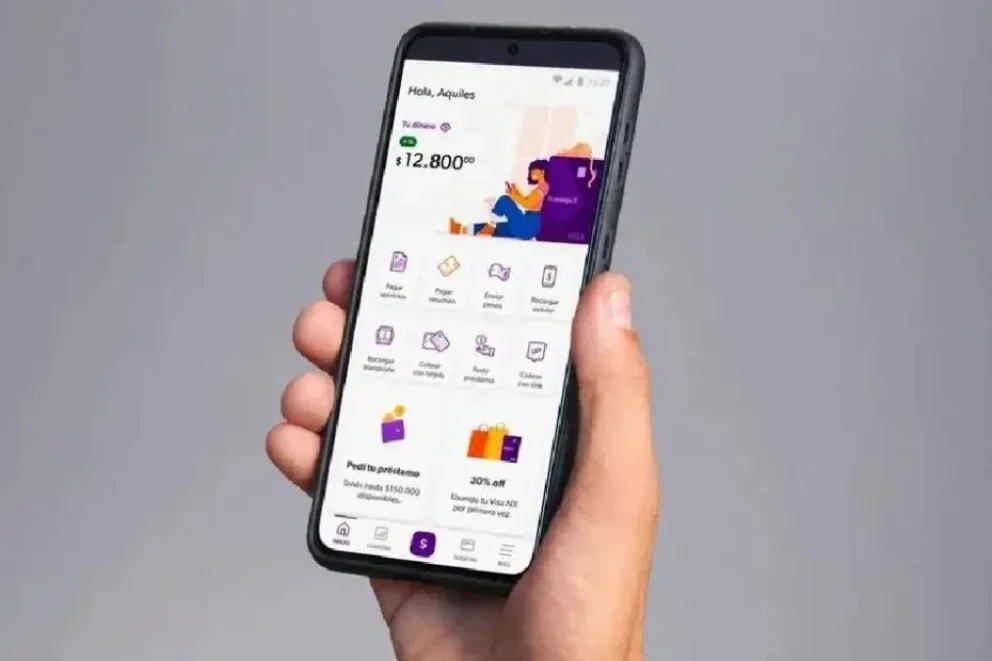
Las tasas que cobran las billeteras virtuales y otras empresas fintech volvieron a quedar bajo la lupa ante el crecimiento de los créditos digitales. Desde el sector salieron a explicar por qué esos préstamos pueden resultar considerablemente más caros que los ofrecidos por los bancos tradicionales.
Mariano Biocca, director ejecutivo de la Cámara Argentina de Fintech, identificó cuatro componentes centrales que terminan impactando sobre las cuotas que pagan los usuarios: el costo de conseguir el dinero para prestar, el riesgo crediticio, la morosidad y la carga impositiva.
Uno de los principales argumentos pasa por el fondeo. Las entidades financieras pueden utilizar depósitos dentro de las reglas de intermediación bancaria para otorgar préstamos. Las billeteras que funcionan como proveedores de cuentas de pago, en cambio, deben mantener disponibles los fondos transaccionales de sus clientes y no pueden utilizarlos libremente para financiar su cartera crediticia. La normativa del Banco Central exige que esos saldos puedan ser retirados inmediatamente por sus titulares.
Por eso, explicó Biocca, las compañías que otorgan créditos deben recurrir a capital propio, líneas bancarias u otras fuentes de financiamiento. Ese costo inicial termina formando parte de la tasa que se traslada al usuario.
El riesgo de prestar a quienes están fuera del sistema bancario
El segundo factor señalado por las fintech es el perfil de parte de sus clientes. Muchas plataformas llegan a trabajadores independientes o personas con ingresos provenientes de actividades lícitas pero que no siempre cuentan con registros suficientes ante organismos como ARCA o ANSES.
Para las empresas, esa menor cantidad de información tradicional sobre ingresos y capacidad de pago implica un riesgo crediticio mayor, que termina incorporándose al precio del préstamo. Las fintech sostienen que, al mismo tiempo, sus sistemas permiten analizar otros comportamientos financieros para evaluar a usuarios que podrían quedar afuera del crédito bancario.
La mora constituye el tercer componente. Según datos mencionados por Biocca, actualmente alrededor de 20 millones de personas tienen algún crédito formal abierto en la Argentina y unas 5,8 millones presentan algún grado de atraso. De ese total, 2,4 millones tendrían mora con bancos y otros 2,4 millones con empresas fintech o billeteras virtuales. Las cifras, aclaró, tienen aproximadamente dos meses de rezago.
El cuarto punto es la presión tributaria. Desde la Cámara sostienen que existen jurisdicciones donde hasta un tercio del valor de una cuota puede estar asociado a impuestos. Se trata de una estimación planteada por el propio sector y cuyo peso puede variar según la jurisdicción, el tipo de préstamo y la empresa que lo otorgue.
Diez millones de personas ya tienen créditos fintech
El debate adquiere mayor relevancia por el crecimiento de estas plataformas. Biocca afirmó que alrededor de 10 millones de personas tienen actualmente algún crédito abierto con una fintech, mientras que el préstamo promedio otorgado por una billetera ronda los $500.000, frente a aproximadamente $1,5 millones en los bancos.
Además, sostuvo que unos 3,7 millones de usuarios ingresaron por primera vez al crédito formal a través de este tipo de mecanismos, un argumento que el sector utiliza para defender su papel en la inclusión financiera.
Las fintech también aseguran que las condiciones de cada préstamo son informadas antes de la contratación. Para el usuario, sin embargo, la comparación no debería limitarse a la tasa nominal: el dato central es el Costo Financiero Total, que concentra intereses, impuestos, seguros y otros cargos y permite conocer cuánto terminará pagando efectivamente por el dinero solicitado.
El crecimiento del crédito digital dejó así una discusión abierta. Las plataformas destacan que prestan donde muchas veces los bancos no llegan; del otro lado, el desafío es que esa mayor accesibilidad no termine convirtiéndose en un endeudamiento demasiado costoso para quienes tienen menos alternativas de financiamiento.