Congreso
Diputados aprobó Inocencia Fiscal II y amplió el régimen simplificado de Ganancias
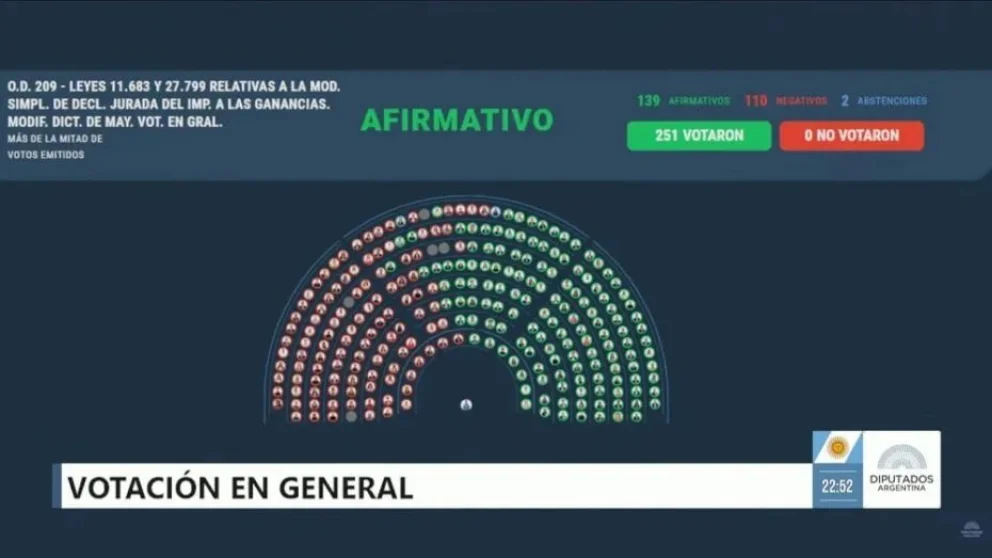
El Gobierno consiguió una nueva victoria legislativa en la Cámara de Diputados. Después de aprobar la reforma de la Carta Orgánica del Banco Central, el oficialismo logró la media sanción de Inocencia Fiscal II, uno de los proyectos económicos que la Casa Rosada había colocado entre sus prioridades para el segundo semestre.
La votación terminó con 139 diputados a favor, 110 en contra y 2 abstenciones. El proyecto contó con el respaldo de La Libertad Avanza, Pro, la UCR y bloques provinciales, mientras que Unión por la Patria, la izquierda y sectores de Provincias Unidas y otras bancadas opositoras lo rechazaron. Ahora será girado al Senado.
La reforma apunta a ampliar sustancialmente el universo de personas que pueden ingresar al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias, creado por la Ley 27.799 a fines de 2025.
Hasta ahora, para adherir era necesario tener ingresos anuales de hasta $1.000 millones, un patrimonio total que no superara los $10.000 millones y no estar categorizado por ARCA como Gran Contribuyente Nacional. Esos dos primeros límites desaparecerán si la iniciativa finalmente se convierte en ley.
De esta manera, podrán ingresar al esquema las personas humanas y sucesiones indivisas con residencia fiscal en la Argentina, sin restricciones por nivel de ingresos o patrimonio. Se mantendrá, en cambio, la exclusión para quienes sean considerados grandes contribuyentes nacionales.
Qué cambia en los controles de ARCA
Uno de los puntos centrales de la iniciativa es la denominada “discrepancia significativa”, que determina cuándo ARCA puede cuestionar una declaración simplificada y avanzar con una fiscalización.
El texto aprobado establece que esa situación podrá configurarse cuando la diferencia detectada implique un incremento del impuesto determinado —o una reducción de quebrantos— de al menos 15% respecto de lo declarado por el contribuyente. Además, no habrá discrepancia significativa si la diferencia nominal es igual o inferior a $5 millones.
También se incorpora un plazo de 15 días hábiles para corregir la declaración e ingresar la diferencia, antes de que se active la causal de impugnación prevista por el régimen.
La reforma limita además la utilización automática de determinadas presunciones fiscales. Hasta el 31 de diciembre de 2027, ARCA no podrá utilizar por sí sola la existencia de depósitos bancarios o incrementos patrimoniales no justificados como fundamento suficiente para desconocer una declaración simplificada. Para avanzar deberá respaldar sus observaciones con otra información disponible en sus sistemas, datos declarados o elementos aportados por terceros.
El Gobierno sostiene que el objetivo es modificar la relación entre el organismo recaudador y quienes cumplen con sus obligaciones, reduciendo la posibilidad de que una inconsistencia menor derive automáticamente en una revisión integral.
Los fondos deberán pasar por el sistema formal
El proyecto también establece una condición para quienes utilicen fondos alcanzados por la presunción de exactitud que contempla el régimen: las operaciones deberán realizarse a través del sistema financiero formal, mediante mecanismos autorizados por el Banco Central o la Comisión Nacional de Valores.
Esa posibilidad estará contemplada hasta el 31 de diciembre de 2027 y forma parte de la estrategia oficial para incentivar que dinero actualmente fuera del circuito financiero sea utilizado para consumo o inversión.
Desde el Gobierno vincularon públicamente la iniciativa con los llamados “dólares del colchón”. La apuesta oficial es ofrecer mayores garantías fiscales para que esos fondos ingresen al sistema sin que su utilización derive, por sí sola, en una fiscalización patrimonial retroactiva.
Los funcionarios quedaron sin los beneficios especiales
Uno de los cambios incorporados durante el tratamiento parlamentario surgió por presión de los bloques aliados.
El texto finalmente aprobado dispone que funcionarios y exfuncionarios que hayan ocupado determinados cargos durante los cinco años anteriores podrán utilizar la declaración simplificada, pero no gozarán de sus protecciones especiales.
La restricción alcanza, entre otros, a secretarios de Estado, legisladores, concejales, jueces, fiscales, defensores del Pueblo e integrantes de organismos vinculados con la selección y remoción de magistrados. En esos casos, ARCA conservará mayores facultades para fiscalizar inconsistencias.
La modificación buscó responder a las críticas que surgieron por la posibilidad de que dirigentes políticos utilizaran el régimen para regularizar situaciones patrimoniales. La limitación, sin embargo, no fue extendida a familiares o cónyuges de los funcionarios, uno de los puntos cuestionados durante la sesión.
El oficialismo defendió la reforma y la oposición habló de un blanqueo
Durante el debate quedaron expuestas dos interpretaciones enfrentadas.
La diputada libertaria Laura Rodríguez Machado sostuvo que el objetivo es “confiar más en el contribuyente” y concentrar los controles sobre quienes presenten inconsistencias relevantes. Desde el oficialismo insistieron en que la iniciativa no impide investigar delitos ni elimina los controles contra maniobras ilegales.
La oposición planteó exactamente lo contrario.
Diputados de Unión por la Patria y otros bloques advirtieron que las restricciones impuestas a ARCA pueden reducir la capacidad del Estado para detectar evasión y cuestionaron que el mecanismo facilite el ingreso al circuito formal de dinero cuyo origen no fue previamente declarado.
Martín Lousteau sostuvo durante el debate que el proyecto puede debilitar la persecución de evasores, mientras que Ariel Rauschenberger, de Unión por la Patria, lo definió como una herramienta que “se aproxima a un blanqueo” porque facilita la incorporación de fondos y al mismo tiempo limita determinados mecanismos de revisión.
Con la media sanción, el Gobierno completó una jornada favorable en Diputados después de avanzar también con la reforma del Banco Central. Inocencia Fiscal II todavía no está vigente: deberá superar ahora el debate en el Senado, obtener la sanción definitiva y ser promulgada antes de que las nuevas condiciones puedan aplicarse a los contribuyentes.